



- Accueil
- Centrale Électrique
- Énergies renouvelables - Énergie solaire photovoltaïque
- Projet de centrale solaire photovoltaïque de 500 MW
Projet de centrale solaire photovoltaïque de 500 MW
© 2026 MergersCorp M&A International.
is a global brand operating through a number of professional firms and constituent entities located throughout the world to provide M&A Advisory and other client related professional services. The Member Firms are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit us on our website https://dev.cherrycoding.com/mergerscorp/disclaimer. MergersCorp M&A International is not a registered broker-dealer under the U.S. securities laws.
This website does not constitute an offer to sell, a solicitation of an offer to buy, or a recommendation of any security or any other product or service by MergersUS Inc. or any other third party regardless of whether such security, product or service is referenced in this website. Furthermore, nothing in this website is intended to provide tax, legal, or investment advice and nothing in this website should be construed as a recommendation to buy, sell, or hold any investment or security or to engage in any investment strategy or transaction.MergersCorp M&A International franchising program is not offered to individuals or entities located in the United States
The franchising program is offered by MergersUK Limited a UK Company with registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom
- Accueil
- Centrale Électrique
- Énergies renouvelables - Énergie solaire photovoltaïque
- Projet de centrale solaire photovoltaïque de 500 MW
Projet de centrale solaire photovoltaïque de 500 MW

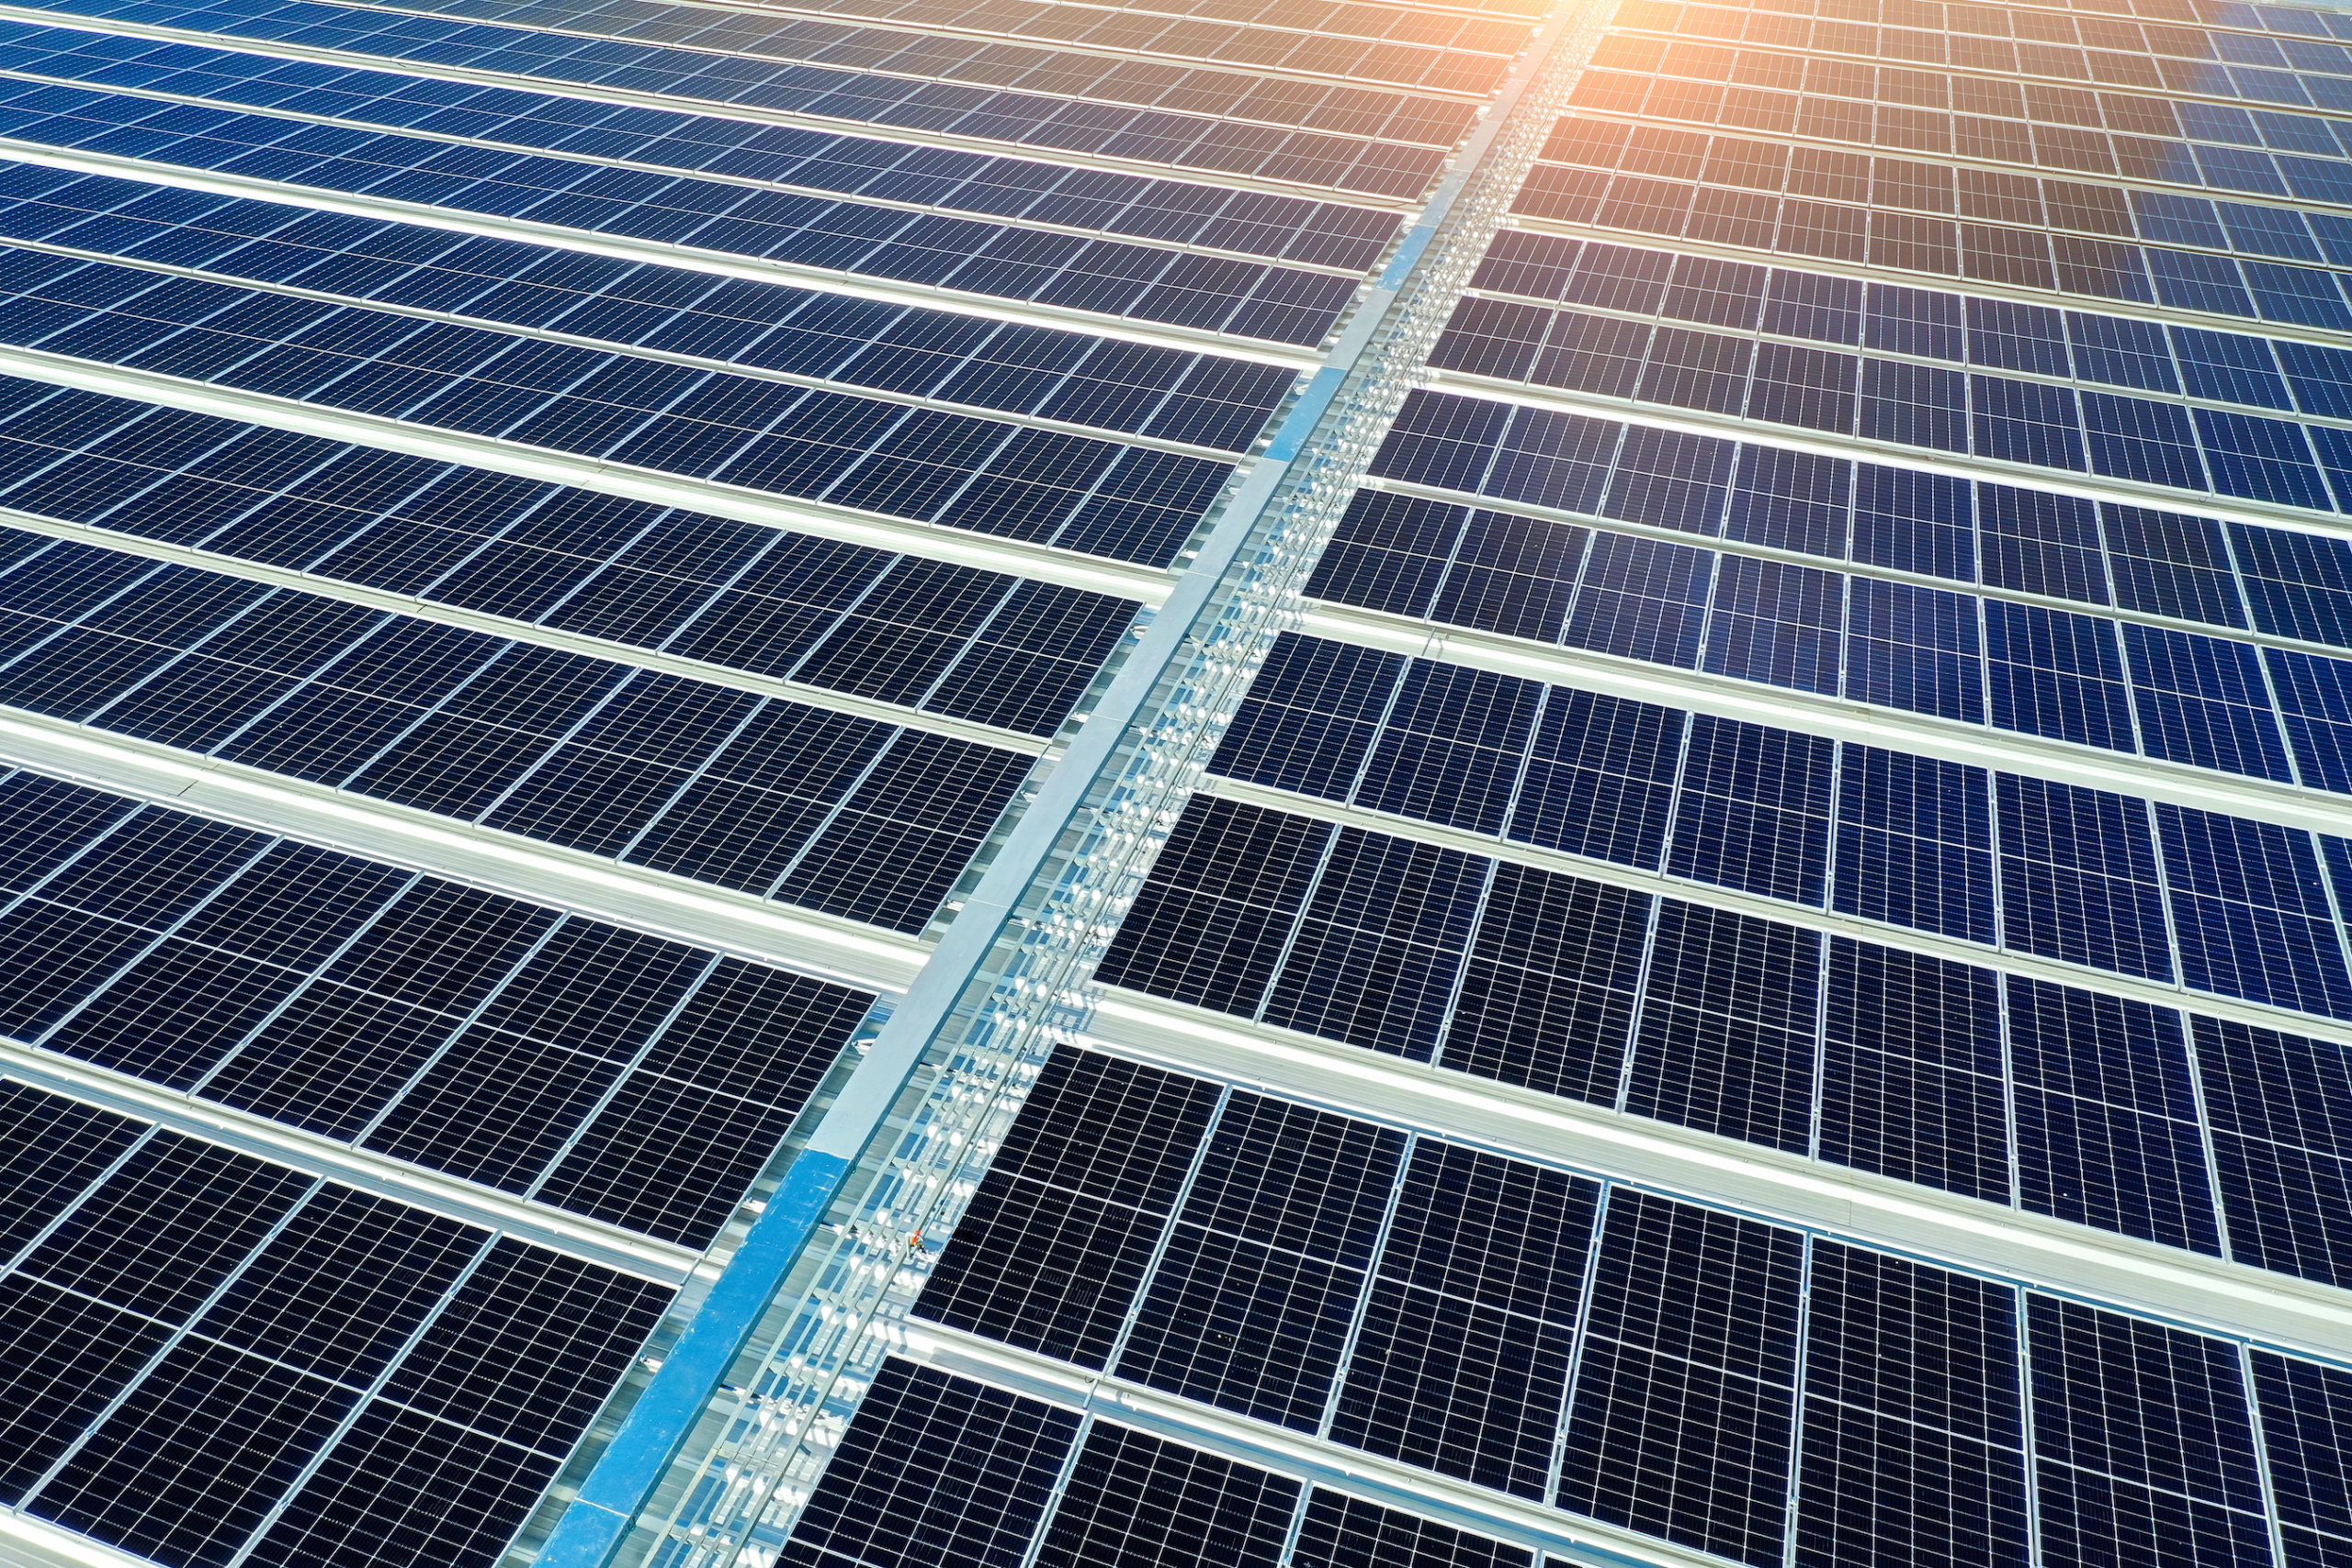
Projet photovoltaïque à grande échelle de 500 MWac / 650 MWp dans la province du Copperbelt, en Zambie. Ce projet est développé sur un site de 603 hectares dont l’acquisition a été finalisée, situé à proximité d’une ligne de transport d’électricité existante de 330 kV, et constitue l’un des plus grands projets solaires du pays.
Le projet bénéficie d’un contrat d’achat d’électricité (PPA) de type « take-or-pay » d’une durée de 25 ans, libellé en dollars américains et conclu avec la compagnie d’électricité publique du pays, ce qui lui assure une visibilité à long terme sur ses revenus contractuels ainsi qu’une protection contre l’inflation grâce à une indexation sur l’indice PPI américain. Ce contrat d’achat d’électricité bénéficie d’une garantie de paiement souveraine directe du gouvernement de la Zambie.
Le promoteur recherche des partenaires EPC&F triés sur le volet ainsi que des investisseurs institutionnels de premier rang afin de mettre en place la structure de capital aux côtés d’un consortium de crédit multilatéral regroupant la SFI, la Banque africaine de développement et la DFC américaine, avec une tranche commerciale couverte par la MIGA.
POINTS FORTS DE L’INVESTISSEMENT
| Capacité de production | 500 MWac / 650 MWp CC |
| Lieu du projet | Province du Copperbelt, en Zambie |
| Zone du site | 603,1 hectares |
| Durée de l’AAE | 25 ans |
| Tarif contractuel | 0,080 dollar américain/kWh |
| Évolution du chiffre d’affaires | IPP américain — fourchette comprise entre 2 % et 4 % par an |
| Structure de l’offre | « Take-or-Pay » |
| Acheteur | Entreprise publique d’électricité nationale |
| Coût total du projet | 519 millions de dollars américains |
| Structure du capital | 75 % de dette senior / 25 % de fonds propres |
| Chiffre d’affaires cumulé sur 25 ans | 3,05 milliards de dollars américains |
| Taux de rendement interne (IRR) des capitaux propres des investisseurs | 23,9 % après impôts |
| Taux de rendement interne (TRI) des fonds propres dans le secteur bancaire | 17.5% |
| Multiplicateur financier | 11,5x |
| Cible COD | 3e trimestre 2029 |
Source : documents du projet.
MODÈLE DE CHIFFRE D’AFFAIRES CONTRACTUEL
Le dossier d’investissement repose sur des revenus en dollars américains garantis par des contrats à long terme, ce qui réduit considérablement l’exposition à la volatilité des prix de l’électricité sur le marché libre pendant la durée du contrat d’achat d’électricité.
STRUCTURE DU CONTRAT D’ACHAT D’ÉLECTRICITÉ (PPA)
- Tarif convenu : 0,080 dollar américain/kWh
- Durée : 25 ans à compter de la mise en service
- Engagement d’achat : « Take-or-Pay »
- Indexation : indexée sur l’IPP américain
- Fourchette de révision : 2 % au minimum / 4 % au maximum par an
- Acheteur : entreprise publique nationale d’électricité
- Signature du contrat d’achat d’électricité (PPA) : 28 mai 2026
- Chiffre d’affaires contractuel : environ 3,05 milliards de dollars américains au total sur 25 ans
Le contrat d’achat d’électricité (PPA) offre un profil de revenus en dollars américains à long terme, assorti d’une protection contractuelle contre l’inflation grâce à l’indexation sur l’indice PPI américain.
ENSEMBLE DE TITRES GARANTIS PAR L’ÉTAT
Le projet bénéficie d’une structure de protection contre les risques contractuels et politiques à plusieurs niveaux.
NIVEAU 1 — SOUTIEN SOUVERAIN
Le gouvernement de la Zambie offre une garantie de paiement de dernier recours irrévocable, ainsi qu’un mécanisme de paiement en cas de résiliation à quatre niveaux destiné à protéger la dette et les capitaux propres, comprenant notamment un seuil minimal de 12 % pour le taux de rendement interne (TRI) des capitaux propres. Ce dispositif comprend également des dispositions relatives à la stabilisation fiscale et des taux de change.
NIVEAU 2 — SÉCURITÉ DES ACHETEURS
Le contrat d’achat d’électricité (PPA) prévoit un engagement « take-or-pay » de 25 ans libellé en dollars américains, garanti par une lettre de crédit de soutien et assorti de clauses de compensation pour l’énergie réputée produite.
NIVEAU 3 — PROTECTION DU PRÊTEUR
Les prêteurs bénéficient de droits d’intervention, de remise en état et de novation, de mécanismes de réaffectation des paiements ainsi que d’une protection des produits d’assurance désignés.
NIVEAU 4 — ASSURANCE CONTRE LES RISQUES POLITIQUES
Cette structure comprend une couverture « Non-honoration des obligations souveraines » de la MIGA, couvrant l’inconvertibilité, l’expropriation, la guerre et la rupture de contrat, ainsi qu’une couverture complémentaire régionale des risques politiques fournie par l’ATIDI.
ÉTAT D’AVANCEMENT DU PROJET ET DU DÉVELOPPEMENT
Le projet a dépassé le stade initial de développement et a franchi des étapes clés sur le plan contractuel et réglementaire.
- Signature du contrat d’achat d’électricité (PPA) : 28 mai 2026
- Autorisation conditionnelle de l’Office de régulation de l’énergie : reçue le 18 juin 2026
- Accord de mise en œuvre : en phase avancée de négociation
- Date cible de clôture financière : 12 à 15 mois à compter de la signature du PPA
- Début de l’exploitation commerciale : 3e trimestre 2029
- Chiffre d’affaires de la phase 1 : prévu à partir du troisième trimestre 2028
- Transport d’électricité : à proximité de la ligne existante de 330 kV
PROFIL FINANCIER
SCÉNARIO DE RÉFÉRENCE
| Mesure financière | Prévisionnel |
|---|---|
| Coût total du projet | 519 millions de dollars américains |
| Dette de premier rang | 75% |
| Fonds propres | 25% |
| Taux de rendement interne (IRR) des capitaux propres des investisseurs | 23,9 % après impôts |
| Taux de rendement interne (TRI) des fonds propres dans le secteur bancaire | 17.5% |
| Multiplicateur monétaire sur 25 ans | 11,5x |
| Chiffre d’affaires cumulé | 3,05 milliards de dollars américains |
Le scénario de base du projet fait état d’un TRI des capitaux propres des promoteurs après impôts de 23,9 %, tandis que le scénario bancaire prévoit un TRI des capitaux propres de 17,5 % dans le cadre d’hypothèses ayant fait l’objet de tests de résistance.
PROFIL TECHNOLOGIQUE ET ACTIFS
Le projet mettra en œuvre la technologie photovoltaïque solaire TOPCon de type N à double face et à inclinaison fixe, choisie pour sa maturité technique, l’absence de pièces mobiles et son adéquation avec un déploiement à grande échelle dans la région.
La centrale de 500 MWac est prévue en trois phases de 300 MWac, 100 MWac et 100 MWac, ce qui implique une construction et une mise en service échelonnées.
CRÉATION DE VALEUR AJOUTÉE
RECETTES LIÉES AUX ÉMISSIONS DE CO₂ FIXÉES PAR CONTRAT
Selon les estimations, ce projet devrait générer environ 1,1 million de tCO₂e de crédits carbone par an, avec un chiffre d’affaires potentiel lié aux contrats de rachat de crédits carbone pouvant atteindre 13,8 millions de dollars américains par an.
Il est important de noter que ce potentiel de hausse n’est pas pris en compte dans les rendements boursiers du scénario de base, ce qui offre aux investisseurs une opportunité supplémentaire de création de valeur.
GAZODUC RÉGIONAL
Le promoteur développe actuellement un portefeuille de projets à plus grande échelle dans la région, couvrant le Malawi, le Mozambique et la République démocratique du Congo, en s’appuyant sur un cadre de projet et de financement similaire.
| Poste budgétaire | Année 1 (2029) | Année 2 (2030) | Y5 (2033) | Y10 (2038) | Y15 (2043) | Y18 (2046) | Y25 (2053) |
| Production nette (GWh) | 1,267.5 | 1,261.2 | 1,242.4 | 1,211.7 | 1,181.7 | 1,164.1 | 1,123.9 |
| Tarif en vigueur (en dollars par kWh) | 0,0800 $ | 0,0820 $ | 0,0883 $ | 0,1000 $ | 0,1131 $ | 0,1218 $ | 0,1448 $ |
| Chiffre d’affaires PPA (en millions de dollars) | 101.40 | 103.42 | 109.73 | 121.13 | 133.67 | 141.80 | 162.77 |
| Charges d’exploitation (en millions de dollars) | (7.00) | (7.18) | (7.73) | (8.74) | (9.89) | (10.65) | (12.66) |
| EBITDA (en millions de dollars) | 94.40 | 96.24 | 102.00 | 112.39 | 123.78 | 131.15 | 150.11 |
| Marge EBITDA | 93.1% | 93.1% | 93.0% | 92.8% | 92.6% | 92.5% | 92.2% |
| Amortissements (en millions de dollars) | (34.60) | (34.60) | (34.60) | (34.60) | (34.60) | 0.00 | 0.00 |
| Intérêts prioritaires (en millions de dollars) | (27.25) | (26.39) | (23.51) | (17.38) | (9.24) | (2.59) | 0.00 |
| EBT (en millions de dollars) | 32.55 | 35.25 | 43.89 | 60.41 | 79.94 | 128.56 | 150.11 |
| Impôt sur les sociétés (20 %) (en millions de dollars) | (6.51) | (7.05) | (8.78) | (12.08) | (15.99) | (25.71) | (30.02) |
| Projet CFADS (en millions de dollars) | 87.89 | 89.19 | 93.22 | 100.31 | 107.79 | 105.44 | 120.09 |
| Remboursement du capital principal | (12.34) | (13.20) | (16.08) | (22.21) | (30.35) | (36.99) | 0.00 |
| Service total de la dette de premier rang | (39.59) | (39.59) | (39.59) | (39.59) | (39.59) | (39.59) | 0.00 |
| Flux de trésorerie disponible pour les actionnaires (FCFE) | 48.30 | 49.60 | 53.63 | 60.72 | 68.20 | 65.85 | 120.09 |
| DSCR senior | 2,22x | 2,25x | 2,35x | 2,53x | 2,72x | 2,66x | N/A |
MENTIONS LÉGALES ET AVIS IMPORTANTS
1. À titre informatif et illustratif uniquement. Ce modèle financier, ce résumé de projet et les prévisions qui les accompagnent (ci-après dénommés les « Documents ») ont été élaborés uniquement à titre informatif et à des fins de discussion préliminaires. Ils ne constituent pas, et ne doivent pas être interprétés comme, une offre de vente, une sollicitation d’offre d’achat ou une recommandation d’achat de tout titre, instrument de dette, participation ou produit financier, et ne constituent pas non plus un engagement de la part d’une quelconque partie à fournir un financement, une prise ferme d’actions ou un crédit syndiqué.
2. Déclarations prospectives et prévisions Les prévisions de flux de trésorerie, les taux de rendement interne (TRI), les ratios de couverture du service de la dette (DSCR), les multiples financiers, les chiffres de production et les indexations tarifaires figurant dans le présent document constituent des déclarations prospectives. Ces déclarations prospectives reposent sur une série d’hypothèses opérationnelles, réglementaires, macroéconomiques et techniques — notamment, sans s’y limiter, le rayonnement solaire (P50/P90), les taux de dégradation, les plafonds d’indexation sur l’indice des prix à la production (PPI) américain, la disponibilité du réseau, le respect des obligations de paiement par les acheteurs et la convertibilité des devises. Les déclarations prospectives sont intrinsèquement soumises à d’importantes incertitudes et imprévus d’ordre commercial, économique, souverain et concurrentiel, dont bon nombre échappent au contrôle des développeurs et des promoteurs du projet. Les résultats réels peuvent différer sensiblement de ceux exprimés ou sous-entendus dans ces projections.
3. Absence de garantie et diligence raisonnable indépendante Ni le promoteur, ni le modélisateur financier, ni aucune de leurs filiales, administrateurs, dirigeants ou conseillers respectifs ne font de déclaration ni ne donnent de garantie, expresse ou implicite, quant à l’exactitude, l’exhaustivité ou le caractère raisonnable des informations ou des projections contenues dans les présents documents. Les investisseurs institutionnels potentiels en actions, les partenaires d’EPC&F et les prêteurs potentiels doivent mener leur propre diligence raisonnable indépendante sur les plans technique, environnemental, fiscal, comptable et juridique, y compris une évaluation indépendante :
-
La garantie de paiement souveraine, la « cascade » en cas de résiliation et la force exécutoire en vertu du droit zambien ;
-
La solvabilité et la stabilité opérationnelle de l’acheteur national ;
-
les risques liés à l’interconnexion, à la stabilité du réseau et à la limitation de la production associés à l’infrastructure de transport d’électricité de 330 kV ; et
-
Les conditions, les tarifs et la disponibilité de l’assurance contre les risques politiques (y compris les couvertures MIGA et ATIDI) et du financement multilatéral de la dette (IFC, BAD, DFC).
4. Absence de conseil financier, juridique ou fiscal : Les présents documents ne constituent en aucun cas un conseil juridique, fiscal, comptable, réglementaire ou en matière d’investissement. Chaque destinataire est invité à consulter ses propres conseillers juridiques, fiscaux et financiers indépendants afin d’évaluer les avantages et les risques commerciaux, juridiques et financiers liés à la participation à l’opération proposée.


Description
Projet photovoltaïque à grande échelle de 500 MWac / 650 MWp dans la province du Copperbelt, en Zambie. Ce projet est développé sur un site de 603 hectares dont l’acquisition a été finalisée, situé à proximité d’une ligne de transport d’électricité existante de 330 kV, et constitue l’un des plus grands projets solaires du pays.
Le projet bénéficie d’un contrat d’achat d’électricité (PPA) de type « take-or-pay » d’une durée de 25 ans, libellé en dollars américains et conclu avec la compagnie d’électricité publique du pays, ce qui lui assure une visibilité à long terme sur ses revenus contractuels ainsi qu’une protection contre l’inflation grâce à une indexation sur l’indice PPI américain. Ce contrat d’achat d’électricité bénéficie d’une garantie de paiement souveraine directe du gouvernement de la Zambie.
Le promoteur recherche des partenaires EPC&F triés sur le volet ainsi que des investisseurs institutionnels de premier rang afin de mettre en place la structure de capital aux côtés d’un consortium de crédit multilatéral regroupant la SFI, la Banque africaine de développement et la DFC américaine, avec une tranche commerciale couverte par la MIGA.
POINTS FORTS DE L’INVESTISSEMENT
Source : documents du projet.
MODÈLE DE CHIFFRE D’AFFAIRES CONTRACTUEL
Le dossier d’investissement repose sur des revenus en dollars américains garantis par des contrats à long terme, ce qui réduit considérablement l’exposition à la volatilité des prix de l’électricité sur le marché libre pendant la durée du contrat d’achat d’électricité.
STRUCTURE DU CONTRAT D’ACHAT D’ÉLECTRICITÉ (PPA)
Le contrat d’achat d’électricité (PPA) offre un profil de revenus en dollars américains à long terme, assorti d’une protection contractuelle contre l’inflation grâce à l’indexation sur l’indice PPI américain.
ENSEMBLE DE TITRES GARANTIS PAR L’ÉTAT
Le projet bénéficie d’une structure de protection contre les risques contractuels et politiques à plusieurs niveaux.
NIVEAU 1 — SOUTIEN SOUVERAIN
Le gouvernement de la Zambie offre une garantie de paiement de dernier recours irrévocable, ainsi qu’un mécanisme de paiement en cas de résiliation à quatre niveaux destiné à protéger la dette et les capitaux propres, comprenant notamment un seuil minimal de 12 % pour le taux de rendement interne (TRI) des capitaux propres. Ce dispositif comprend également des dispositions relatives à la stabilisation fiscale et des taux de change.
NIVEAU 2 — SÉCURITÉ DES ACHETEURS
Le contrat d’achat d’électricité (PPA) prévoit un engagement « take-or-pay » de 25 ans libellé en dollars américains, garanti par une lettre de crédit de soutien et assorti de clauses de compensation pour l’énergie réputée produite.
NIVEAU 3 — PROTECTION DU PRÊTEUR
Les prêteurs bénéficient de droits d’intervention, de remise en état et de novation, de mécanismes de réaffectation des paiements ainsi que d’une protection des produits d’assurance désignés.
NIVEAU 4 — ASSURANCE CONTRE LES RISQUES POLITIQUES
Cette structure comprend une couverture « Non-honoration des obligations souveraines » de la MIGA, couvrant l’inconvertibilité, l’expropriation, la guerre et la rupture de contrat, ainsi qu’une couverture complémentaire régionale des risques politiques fournie par l’ATIDI.
ÉTAT D’AVANCEMENT DU PROJET ET DU DÉVELOPPEMENT
Le projet a dépassé le stade initial de développement et a franchi des étapes clés sur le plan contractuel et réglementaire.
PROFIL FINANCIER
SCÉNARIO DE RÉFÉRENCE
Le scénario de base du projet fait état d’un TRI des capitaux propres des promoteurs après impôts de 23,9 %, tandis que le scénario bancaire prévoit un TRI des capitaux propres de 17,5 % dans le cadre d’hypothèses ayant fait l’objet de tests de résistance.
PROFIL TECHNOLOGIQUE ET ACTIFS
Le projet mettra en œuvre la technologie photovoltaïque solaire TOPCon de type N à double face et à inclinaison fixe, choisie pour sa maturité technique, l’absence de pièces mobiles et son adéquation avec un déploiement à grande échelle dans la région.
La centrale de 500 MWac est prévue en trois phases de 300 MWac, 100 MWac et 100 MWac, ce qui implique une construction et une mise en service échelonnées.
CRÉATION DE VALEUR AJOUTÉE
RECETTES LIÉES AUX ÉMISSIONS DE CO₂ FIXÉES PAR CONTRAT
Selon les estimations, ce projet devrait générer environ 1,1 million de tCO₂e de crédits carbone par an, avec un chiffre d’affaires potentiel lié aux contrats de rachat de crédits carbone pouvant atteindre 13,8 millions de dollars américains par an.
Il est important de noter que ce potentiel de hausse n’est pas pris en compte dans les rendements boursiers du scénario de base, ce qui offre aux investisseurs une opportunité supplémentaire de création de valeur.
GAZODUC RÉGIONAL
Le promoteur développe actuellement un portefeuille de projets à plus grande échelle dans la région, couvrant le Malawi, le Mozambique et la République démocratique du Congo, en s’appuyant sur un cadre de projet et de financement similaire.
MENTIONS LÉGALES ET AVIS IMPORTANTS
1. À titre informatif et illustratif uniquement. Ce modèle financier, ce résumé de projet et les prévisions qui les accompagnent (ci-après dénommés les « Documents ») ont été élaborés uniquement à titre informatif et à des fins de discussion préliminaires. Ils ne constituent pas, et ne doivent pas être interprétés comme, une offre de vente, une sollicitation d’offre d’achat ou une recommandation d’achat de tout titre, instrument de dette, participation ou produit financier, et ne constituent pas non plus un engagement de la part d’une quelconque partie à fournir un financement, une prise ferme d’actions ou un crédit syndiqué.
2. Déclarations prospectives et prévisions Les prévisions de flux de trésorerie, les taux de rendement interne (TRI), les ratios de couverture du service de la dette (DSCR), les multiples financiers, les chiffres de production et les indexations tarifaires figurant dans le présent document constituent des déclarations prospectives. Ces déclarations prospectives reposent sur une série d’hypothèses opérationnelles, réglementaires, macroéconomiques et techniques — notamment, sans s’y limiter, le rayonnement solaire (P50/P90), les taux de dégradation, les plafonds d’indexation sur l’indice des prix à la production (PPI) américain, la disponibilité du réseau, le respect des obligations de paiement par les acheteurs et la convertibilité des devises. Les déclarations prospectives sont intrinsèquement soumises à d’importantes incertitudes et imprévus d’ordre commercial, économique, souverain et concurrentiel, dont bon nombre échappent au contrôle des développeurs et des promoteurs du projet. Les résultats réels peuvent différer sensiblement de ceux exprimés ou sous-entendus dans ces projections.
3. Absence de garantie et diligence raisonnable indépendante Ni le promoteur, ni le modélisateur financier, ni aucune de leurs filiales, administrateurs, dirigeants ou conseillers respectifs ne font de déclaration ni ne donnent de garantie, expresse ou implicite, quant à l’exactitude, l’exhaustivité ou le caractère raisonnable des informations ou des projections contenues dans les présents documents. Les investisseurs institutionnels potentiels en actions, les partenaires d’EPC&F et les prêteurs potentiels doivent mener leur propre diligence raisonnable indépendante sur les plans technique, environnemental, fiscal, comptable et juridique, y compris une évaluation indépendante :
La garantie de paiement souveraine, la « cascade » en cas de résiliation et la force exécutoire en vertu du droit zambien ;
La solvabilité et la stabilité opérationnelle de l’acheteur national ;
les risques liés à l’interconnexion, à la stabilité du réseau et à la limitation de la production associés à l’infrastructure de transport d’électricité de 330 kV ; et
Les conditions, les tarifs et la disponibilité de l’assurance contre les risques politiques (y compris les couvertures MIGA et ATIDI) et du financement multilatéral de la dette (IFC, BAD, DFC).
4. Absence de conseil financier, juridique ou fiscal : Les présents documents ne constituent en aucun cas un conseil juridique, fiscal, comptable, réglementaire ou en matière d’investissement. Chaque destinataire est invité à consulter ses propres conseillers juridiques, fiscaux et financiers indépendants afin d’évaluer les avantages et les risques commerciaux, juridiques et financiers liés à la participation à l’opération proposée.
Basic Details
Target Price:
$ 0
Gross Revenue
$101,400,000
EBITDA
$9,400,000
Business ID:
L#20261157
Country
Zambie
Détail
Published on octobre 3, 2026 à 5:54 pm. Mis à jour le octobre 3, 2026 à 5:54 pm