web analytics
Contact M&A Advisor


    926 MW / 1,85 GWh de stockage BESS au sein du réseau ERCOT + un portefeuille de 324 MW de centrales solaires photovoltaïques

    Description

    L#20261137

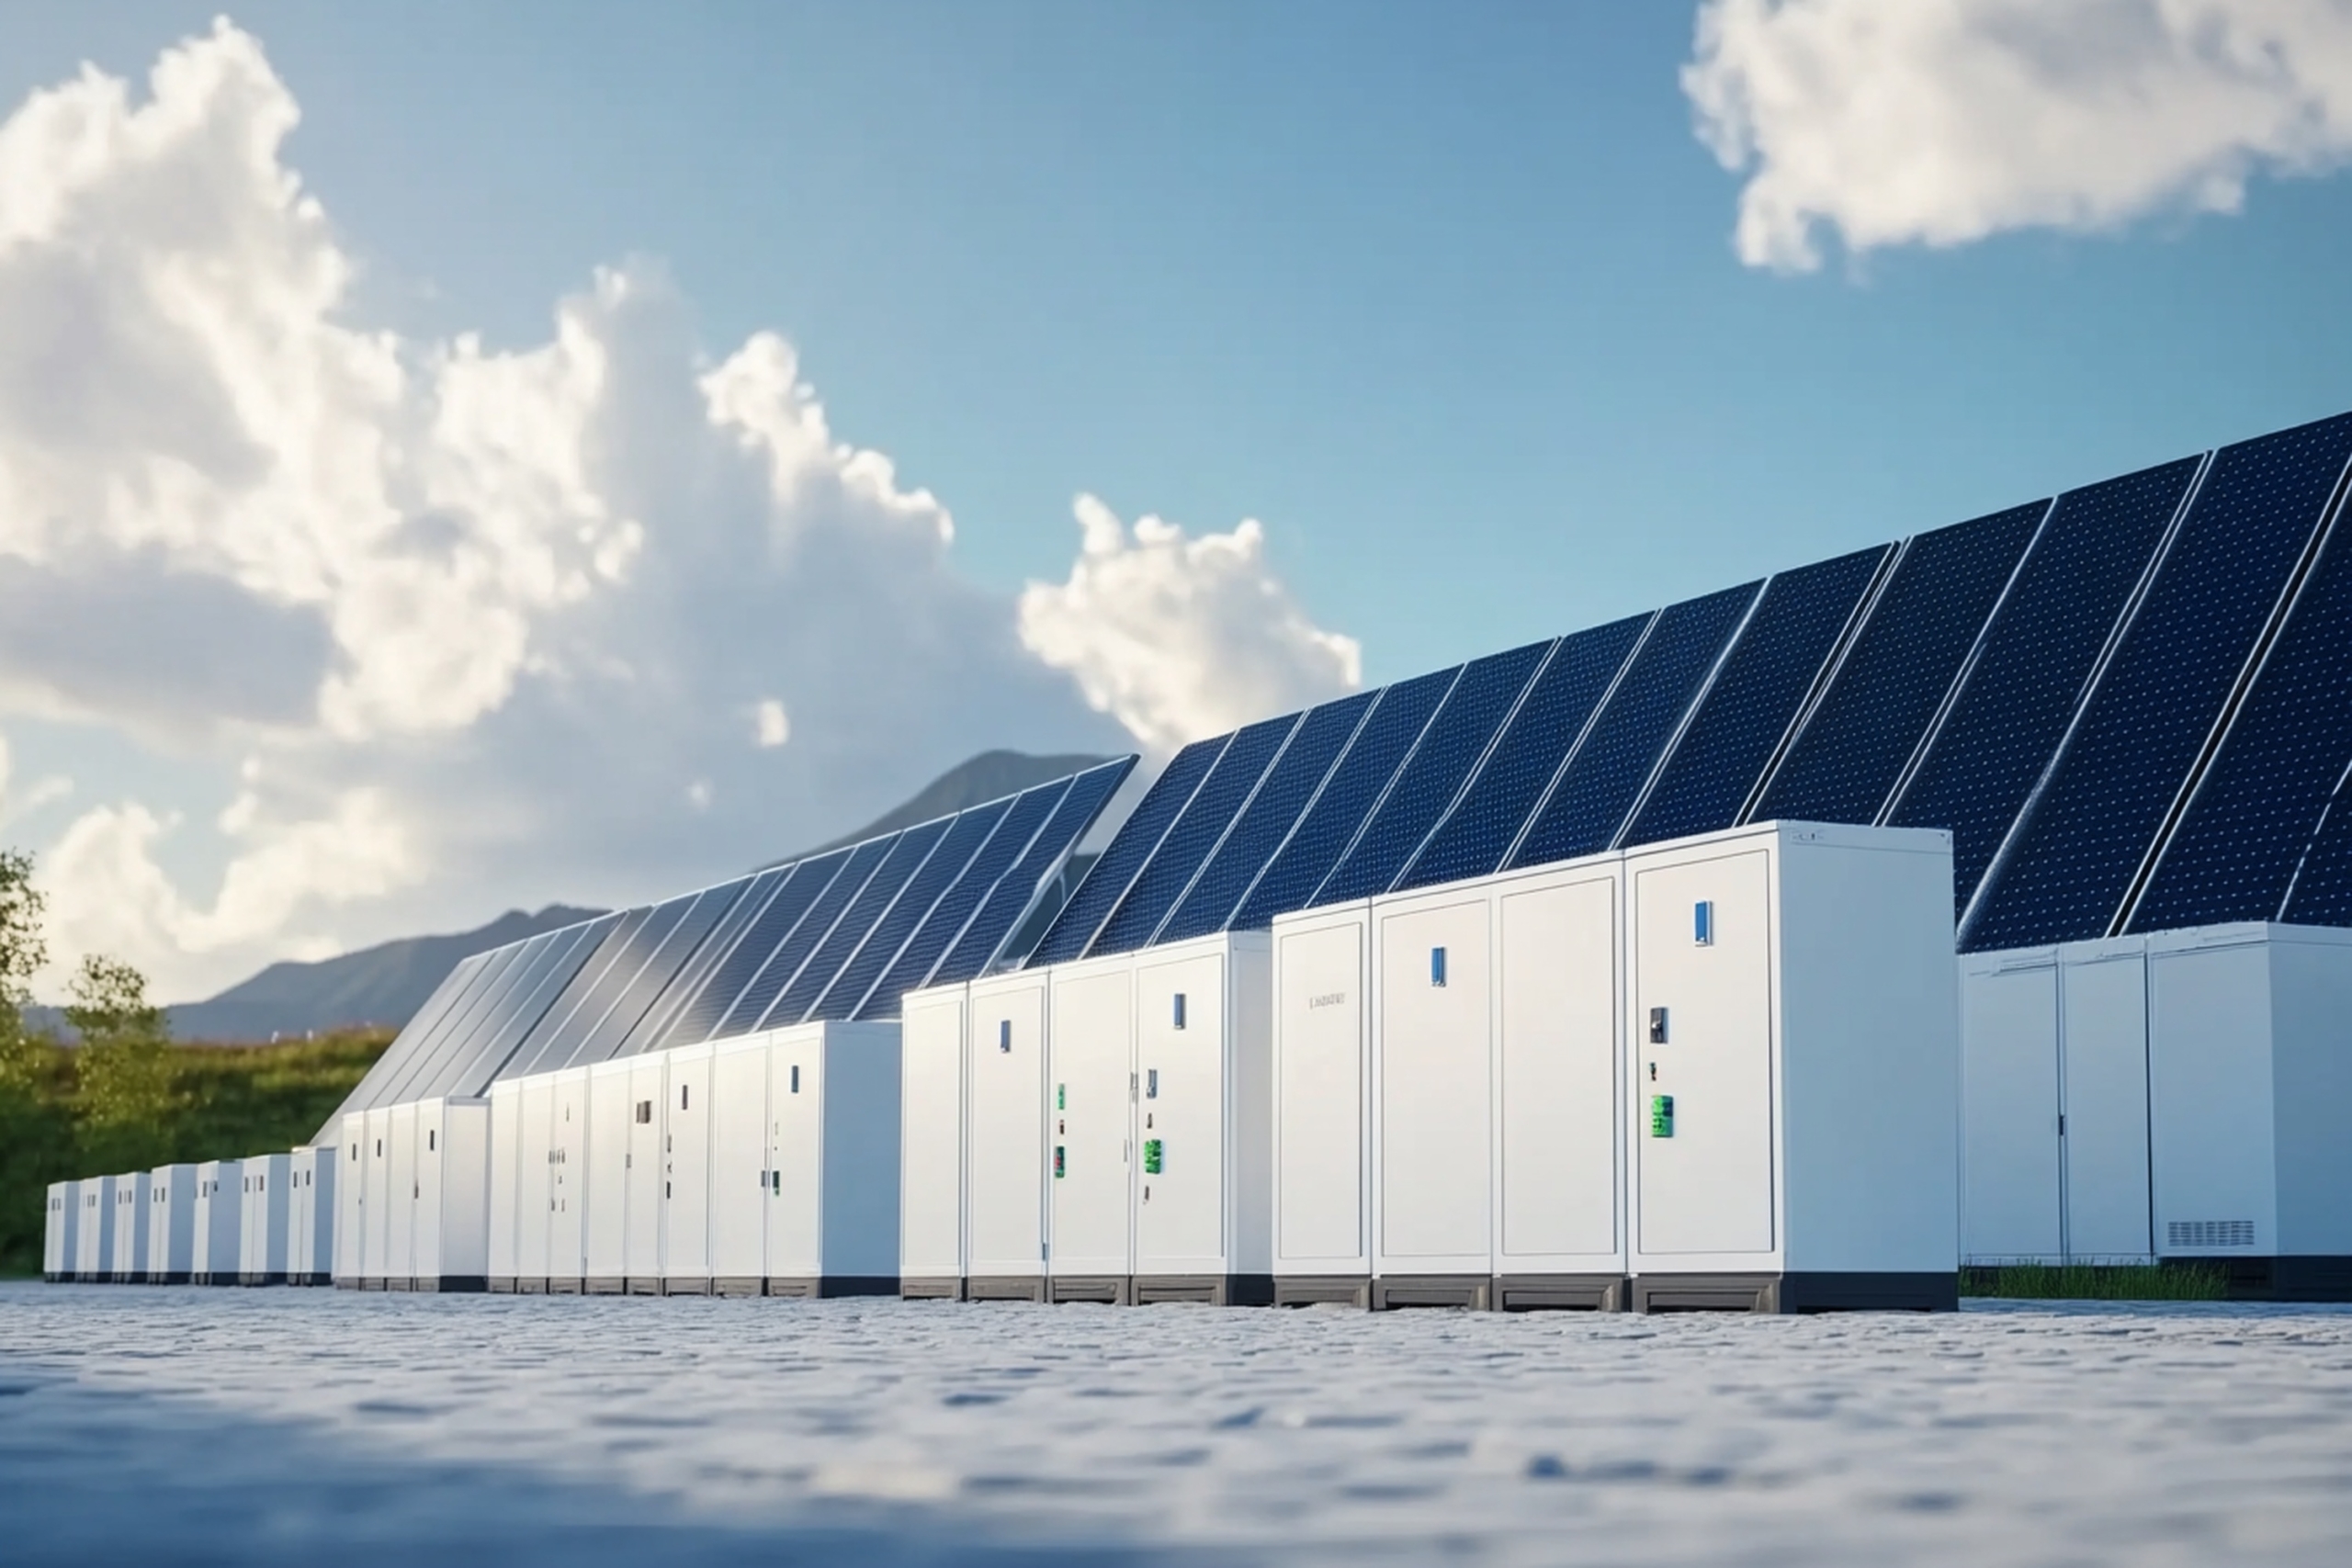
    Cette opération offre la possibilité d’acquérir une participation de 100 % dans un portefeuille diversifié comprenant sept projets de systèmes de stockage d’énergie par batterie (BESS) à grande échelle et de projets de développement photovoltaïque solaire associés, situés dans les principales zones de charge de l’ERCOT au Texas.

    Le portefeuille comprend  925,7 MW  de la puissance nominale du BESS,  1 851,3 MWh (environ 1,85 GWh)  d'un système de stockage d'énergie standardisé d'une durée de 2 heures, et  324,0 MW  de production photovoltaïque solaire sur site. Les dates de mise en service commerciale (COD) prévues sont les suivantes :  2027-2028, ces actifs offrent une exposition directe à l’arbitrage énergétique et aux services auxiliaires du réseau au sein de l’ERCOT, avec des flux de trésorerie cumulés estimés avant impôts supérieurs à  1,0 milliard de dollars américains.
    

    2. Présentation du portefeuille (sites 1 à 7)

    Identifiant du projet Zone ERCOT Puissance nominale du BESS (MW) Capacité de stockage (MWh) Énergie solaire photovoltaïque (MW) Statut en matière de crédit d’impôt (IRA) Cible COD
    Site n° 1 (magasin phare) Centre-Nord 141.4 282.8 — 30 % d’ITC + 10 % de prime EC (40 % au total) 2e trimestre 2027
    Emplacement 2 Ouest 113.4 226.8 — 30 % d’ITC + 10 % de prime EC (40 % au total) 2027-2028
    Emplacement 3 Est 157.1 314.2 — 30 % d’ITC + 10 % de prime EC (40 % au total) 2027-2028
    Emplacement 4 Nord 190.0 380.0 — 30 % d’ITC + 10 % de prime EC (40 % au total) 2027-2028
    Emplacement 5 Centre-Sud 82.0 164.0 84.0 30 % d’ITC + 10 % de prime EC (40 % au total) 2027-2028
    Emplacement 6 Centre-Nord 51.7 103.5 50.0 30 % d’ITC + 10 % de prime EC (40 % au total) 2027-2028
    Emplacement 7 Sud 190.0 380.0 190.0 30 % du crédit d’impôt à l’investissement (ITC) de référence légal 2027-2028
    Portefeuille total À l’échelle de l’ERCOT ~925,7 MW environ 1 851,3 MWh 324,0 MW 6 sur 7 sont éligibles à un crédit d’impôt à la production (ITC) de 40 % 2027-2028

    3. Points forts en matière d’investissement

    • État d’avancement du développement : la maîtrise foncière à long terme est assurée pour l’ensemble des actifs, avec des durées moyennes de bail supérieures à 30 ans. Les études environnementales (étude environnementale de phase I, hydrologie, zones humides) et les études techniques réalisées par des tiers sont achevées. Les études de raccordement progressent dans la file d’attente de l’ERCOT, l’actif phare (site n° 1) ayant déjà signé son accord de raccordement (SGIA).
    • Avantages fiscaux importants (IRA) : Tous les projets sont éligibles au crédit d’impôt à l’investissement (ITC) de 30 % prévu par la loi. Six des sept projets sont éligibles à une majoration supplémentaire de 10 % au titre du programme « Energy Community », ce qui porte le taux total de l’ITC à 40 %, réduisant ainsi considérablement les exigences en matière de fonds propres nets des promoteurs.
    • Positionnement stratégique au sein de l’ERCOT : les actifs sont implantés aux points de congestion prévisionnels du réseau de transport et dans les pôles de forte croissance de la demande situés dans le nord, le centre-nord, l’ouest, l’est et le sud du Texas, ce qui permet de tirer parti des écarts de prix et de la volatilité.
    • Portefeuille d’activités commerciales diversifié : les revenus sont répartis de manière équilibrée entre l’arbitrage sur le marché en temps réel (46 %), l’arbitrage sur le marché du jour précédent (20 %), la régulation de fréquence à la hausse (14 %), la régulation de fréquence à la baisse (14 %) et d’autres services auxiliaires (12 %).
    • Continuité du promoteur « clé en main » : le promoteur actuel reste à votre disposition pour vous accompagner dans la réalisation du projet, l’obtention des autorisations restantes et la mise en œuvre du contrat EPC jusqu’à la mise en service commerciale.

    4. Prévisions financières : analyse de trois scénarios

    Mesure financière Scénario baissier (scénario pessimiste) Scénario de base (souscription) Potentiel de hausse (scénario haussier)
    Pile de revenus BESS 105 $ / kW-an 140 $ / kW-an 175 $ / kW-an
    Prix de rachat de l’électricité photovoltaïque solaire 26,00 $ / MWh 34,00 $ / MWh 42,00 $ / MWh
    Total des dépenses d’investissement du portefeuille jusqu’à la mise en service 738,0 millions de dollars 738,0 millions de dollars 715,0 millions de dollars
    Financement par équité fiscale (ITC) 195,0 millions de dollars 262,5 millions de dollars 326,5 millions de dollars
    Ligne de crédit senior pour le financement de projets 380,0 millions de dollars 415,0 millions de dollars 435,0 millions de dollars
    Fonds propres nets requis du promoteur 163,0 millions de dollars 60,5 millions de dollars 35,0 millions de dollars
    EBITDA annuel moyen (années 1 à 5) 89,2 millions de dollars 126,5 millions de dollars 163,8 millions de dollars
    Flux de trésorerie avant impôts sur 10 ans 845,0 millions de dollars 1 265,0 millions de dollars 1 680,0 millions de dollars
    DSCR moyen du portefeuille 1,26x 1,48x 1,84x
    Taux de rentabilité interne (TRI) du projet sans endettement (25 ans) 8.2% 11.6% 15.4%
    Taux de rendement interne (TRI) des capitaux propres avec effet de levier (horizon de détention de 25 ans) 11.4% 17.6% 25.2%
    Taux de rendement interne (TRI) des capitaux propres à effet de levier (sortie au 7e jour suivant la date de distribution) 12.9% 19.8% 28.1%
    Multiplier de fonds propres (MoIC à la date de livraison + 7) 1,72x 2,48x 3,42x

    5. Prévisions de flux de trésorerie annuels sur 10 ans (scénario de référence)

    Année Recettes OpEx EBITDA Dette de premier rang FCFE Flux de trésorerie cumulés avant impôts
    2027 (COD)
    134,5 millions de dollars
    (24,8 millions de dollars)
    109,7 millions de dollars
    (38,6 millions de dollars)
    63,1 millions de dollars
    109,7 millions de dollars
    2028
    154,5 millions de dollars
    (28,0 millions de dollars)
    126,5 millions de dollars
    (38,6 millions de dollars)
    79,9 millions de dollars
    236,2 millions de dollars
    2029
    157,6 millions de dollars
    (28,6 millions de dollars)
    129,0 millions de dollars
    (38,6 millions de dollars)
    82,4 millions de dollars
    365,2 millions de dollars
    2030
    160,7 millions de dollars
    (29,1 millions de dollars)
    131,6 millions de dollars
    (38,6 millions de dollars)
    85,0 millions de dollars
    496,8 millions de dollars
    2032
    167,2 millions de dollars
    (30,3 millions de dollars)
    136,9 millions de dollars
    (38,6 millions de dollars)
    92,8 millions de dollars
    767,9 millions de dollars
    2034
    174,0 millions de dollars
    (31,5 millions de dollars)
    142,5 millions de dollars
    (38,6 millions de dollars)
    99,4 millions de dollars
    1 040,5 millions de dollars
    2036
    181,0 millions de dollars
    (32,8 millions de dollars)
    148,2 millions de dollars
    (38,6 millions de dollars)
    105,1 millions de dollars
    1 334,0 millions de dollars

    À titre informatif et préliminaire uniquement. Le présent résumé est fourni à titre informatif et aux fins d’une évaluation préliminaire uniquement ; il ne constitue en aucun cas une offre de vente, une sollicitation d’offre d’achat, ni une recommandation visant à conclure une quelconque transaction ou à acquérir des titres, des biens immobiliers ou des actifs. Toute transaction sera soumise à la négociation et à la signature de documents définitifs et juridiquement contraignants.

    Déclarations prospectives et prévisions

    Toutes les projections financières, estimations, valeurs de référence, fourchettes de chiffre d’affaires ou prévisions d’EBITDA figurant dans le présent document constituent des déclarations prospectives fondées sur des hypothèses actuelles relatives au secteur, sur les conditions du marché et sur des modèles d’exploitation hypothétiques. Ces déclarations comportent des risques, des incertitudes et des hypothèses importants, notamment, mais sans s’y limiter :

    • Les fluctuations des marchés locaux et nationaux de l’électricité, les tarifs réglementés et les règles d’interconnexion des réseaux de distribution.

    • Variations au niveau des délais de construction, de la disponibilité de la chaîne d’approvisionnement et des coûts d’investissement pour les constructions modulaires, les constructions de type « powered-shell » ou les constructions clés en main.

    • Évolution de la demande, dynamique des prix et taux de vacance dans les secteurs des centres de données, de l’IA/HPC et des infrastructures cloud.

    • Les facteurs macroéconomiques, notamment les taux d’intérêt, la législation fiscale et les conditions générales du marché financier.

    Les résultats opérationnels et financiers réels peuvent s’écarter sensiblement de ceux exprimés ou sous-entendus dans ces prévisions. Les performances passées et les scénarios présentés à titre d’illustration ne constituent en aucun cas une garantie de performances futures.

    Vérification et diligence raisonnable indépendantes Ni le vendeur, ni le courtier, ni les conseillers, ni leurs filiales, dirigeants ou représentants respectifs ne font de déclaration ou ne donnent de garantie, expresse ou implicite, quant à l’exactitude, l’exhaustivité ou la fiabilité des informations fournies dans le présent document (notamment en ce qui concerne la disponibilité des services publics, le zonage, les conditions environnementales, la superficie du site ou les caractéristiques techniques des équipements).

    Il incombe exclusivement aux acheteurs potentiels, aux investisseurs et aux promoteurs de mener leurs propres vérifications techniques, juridiques, d’ingénierie, financières, environnementales et fiscales de manière indépendante. Il est vivement recommandé aux destinataires de consulter leurs propres conseillers juridiques, financiers et techniques avant d’engager des capitaux ou de conclure des accords contraignants.

    Basic Details

    Target Price:

    $ 1,000,000,000

    Gross Revenue

    $154,500,000

    EBITDA

    $126,500,000

    Business ID:

    L#20261137

    Country

    États-Unis

    State:

    Texas

    Détail

    Business ID:L#20261137
    Property Type:Énergies renouvelables - Énergie solaire photovoltaïque et systèmes de stockage d'énergie par batterie (BESS)
    Property Status:For Sale
    Target Price: $ 1,000,000,000
    Gross Revenue:$ 154,500,000
    EBITDA:$ 126,500,000
    Target Price / Revenue:6.47x
    Target Price / EBITDA:7.91x
    Contact M&A Advisor


      Published on octobre 3, 2026 à 6:03 pm. Mis à jour le octobre 3, 2026 à 6:03 pm

      Cette opération offre la possibilité d’acquérir une participation de 100 % dans un portefeuille diversifié comprenant sept projets de systèmes de stockage d’énergie par batterie (BESS) à grande échelle et de projets de développement photovoltaïque solaire associés, situés dans les principales zones de charge de l’ERCOT au Texas.

      Le portefeuille comprend  925,7 MW  de la puissance nominale du BESS,  1 851,3 MWh (environ 1,85 GWh)  d'un système de stockage d'énergie standardisé d'une durée de 2 heures, et  324,0 MW  de production photovoltaïque solaire sur site. Les dates de mise en service commerciale (COD) prévues sont les suivantes :  2027-2028, ces actifs offrent une exposition directe à l’arbitrage énergétique et aux services auxiliaires du réseau au sein de l’ERCOT, avec des flux de trésorerie cumulés estimés avant impôts supérieurs à  1,0 milliard de dollars américains.
      

      2. Présentation du portefeuille (sites 1 à 7)

      Identifiant du projet Zone ERCOT Puissance nominale du BESS (MW) Capacité de stockage (MWh) Énergie solaire photovoltaïque (MW) Statut en matière de crédit d’impôt (IRA) Cible COD
      Site n° 1 (magasin phare) Centre-Nord 141.4 282.8 — 30 % d’ITC + 10 % de prime EC (40 % au total) 2e trimestre 2027
      Emplacement 2 Ouest 113.4 226.8 — 30 % d’ITC + 10 % de prime EC (40 % au total) 2027-2028
      Emplacement 3 Est 157.1 314.2 — 30 % d’ITC + 10 % de prime EC (40 % au total) 2027-2028
      Emplacement 4 Nord 190.0 380.0 — 30 % d’ITC + 10 % de prime EC (40 % au total) 2027-2028
      Emplacement 5 Centre-Sud 82.0 164.0 84.0 30 % d’ITC + 10 % de prime EC (40 % au total) 2027-2028
      Emplacement 6 Centre-Nord 51.7 103.5 50.0 30 % d’ITC + 10 % de prime EC (40 % au total) 2027-2028
      Emplacement 7 Sud 190.0 380.0 190.0 30 % du crédit d’impôt à l’investissement (ITC) de référence légal 2027-2028
      Portefeuille total À l’échelle de l’ERCOT ~925,7 MW environ 1 851,3 MWh 324,0 MW 6 sur 7 sont éligibles à un crédit d’impôt à la production (ITC) de 40 % 2027-2028

      3. Points forts en matière d’investissement

      • État d’avancement du développement : la maîtrise foncière à long terme est assurée pour l’ensemble des actifs, avec des durées moyennes de bail supérieures à 30 ans. Les études environnementales (étude environnementale de phase I, hydrologie, zones humides) et les études techniques réalisées par des tiers sont achevées. Les études de raccordement progressent dans la file d’attente de l’ERCOT, l’actif phare (site n° 1) ayant déjà signé son accord de raccordement (SGIA).
      • Avantages fiscaux importants (IRA) : Tous les projets sont éligibles au crédit d’impôt à l’investissement (ITC) de 30 % prévu par la loi. Six des sept projets sont éligibles à une majoration supplémentaire de 10 % au titre du programme « Energy Community », ce qui porte le taux total de l’ITC à 40 %, réduisant ainsi considérablement les exigences en matière de fonds propres nets des promoteurs.
      • Positionnement stratégique au sein de l’ERCOT : les actifs sont implantés aux points de congestion prévisionnels du réseau de transport et dans les pôles de forte croissance de la demande situés dans le nord, le centre-nord, l’ouest, l’est et le sud du Texas, ce qui permet de tirer parti des écarts de prix et de la volatilité.
      • Portefeuille d’activités commerciales diversifié : les revenus sont répartis de manière équilibrée entre l’arbitrage sur le marché en temps réel (46 %), l’arbitrage sur le marché du jour précédent (20 %), la régulation de fréquence à la hausse (14 %), la régulation de fréquence à la baisse (14 %) et d’autres services auxiliaires (12 %).
      • Continuité du promoteur « clé en main » : le promoteur actuel reste à votre disposition pour vous accompagner dans la réalisation du projet, l’obtention des autorisations restantes et la mise en œuvre du contrat EPC jusqu’à la mise en service commerciale.

      4. Prévisions financières : analyse de trois scénarios

      Mesure financière Scénario baissier (scénario pessimiste) Scénario de base (souscription) Potentiel de hausse (scénario haussier)
      Pile de revenus BESS 105 $ / kW-an 140 $ / kW-an 175 $ / kW-an
      Prix de rachat de l’électricité photovoltaïque solaire 26,00 $ / MWh 34,00 $ / MWh 42,00 $ / MWh
      Total des dépenses d’investissement du portefeuille jusqu’à la mise en service 738,0 millions de dollars 738,0 millions de dollars 715,0 millions de dollars
      Financement par équité fiscale (ITC) 195,0 millions de dollars 262,5 millions de dollars 326,5 millions de dollars
      Ligne de crédit senior pour le financement de projets 380,0 millions de dollars 415,0 millions de dollars 435,0 millions de dollars
      Fonds propres nets requis du promoteur 163,0 millions de dollars 60,5 millions de dollars 35,0 millions de dollars
      EBITDA annuel moyen (années 1 à 5) 89,2 millions de dollars 126,5 millions de dollars 163,8 millions de dollars
      Flux de trésorerie avant impôts sur 10 ans 845,0 millions de dollars 1 265,0 millions de dollars 1 680,0 millions de dollars
      DSCR moyen du portefeuille 1,26x 1,48x 1,84x
      Taux de rentabilité interne (TRI) du projet sans endettement (25 ans) 8.2% 11.6% 15.4%
      Taux de rendement interne (TRI) des capitaux propres avec effet de levier (horizon de détention de 25 ans) 11.4% 17.6% 25.2%
      Taux de rendement interne (TRI) des capitaux propres à effet de levier (sortie au 7e jour suivant la date de distribution) 12.9% 19.8% 28.1%
      Multiplier de fonds propres (MoIC à la date de livraison + 7) 1,72x 2,48x 3,42x

      5. Prévisions de flux de trésorerie annuels sur 10 ans (scénario de référence)

      Année Recettes OpEx EBITDA Dette de premier rang FCFE Flux de trésorerie cumulés avant impôts
      2027 (COD)
      134,5 millions de dollars
      (24,8 millions de dollars)
      109,7 millions de dollars
      (38,6 millions de dollars)
      63,1 millions de dollars
      109,7 millions de dollars
      2028
      154,5 millions de dollars
      (28,0 millions de dollars)
      126,5 millions de dollars
      (38,6 millions de dollars)
      79,9 millions de dollars
      236,2 millions de dollars
      2029
      157,6 millions de dollars
      (28,6 millions de dollars)
      129,0 millions de dollars
      (38,6 millions de dollars)
      82,4 millions de dollars
      365,2 millions de dollars
      2030
      160,7 millions de dollars
      (29,1 millions de dollars)
      131,6 millions de dollars
      (38,6 millions de dollars)
      85,0 millions de dollars
      496,8 millions de dollars
      2032
      167,2 millions de dollars
      (30,3 millions de dollars)
      136,9 millions de dollars
      (38,6 millions de dollars)
      92,8 millions de dollars
      767,9 millions de dollars
      2034
      174,0 millions de dollars
      (31,5 millions de dollars)
      142,5 millions de dollars
      (38,6 millions de dollars)
      99,4 millions de dollars
      1 040,5 millions de dollars
      2036
      181,0 millions de dollars
      (32,8 millions de dollars)
      148,2 millions de dollars
      (38,6 millions de dollars)
      105,1 millions de dollars
      1 334,0 millions de dollars

      À titre informatif et préliminaire uniquement. Le présent résumé est fourni à titre informatif et aux fins d’une évaluation préliminaire uniquement ; il ne constitue en aucun cas une offre de vente, une sollicitation d’offre d’achat, ni une recommandation visant à conclure une quelconque transaction ou à acquérir des titres, des biens immobiliers ou des actifs. Toute transaction sera soumise à la négociation et à la signature de documents définitifs et juridiquement contraignants.

      Déclarations prospectives et prévisions

      Toutes les projections financières, estimations, valeurs de référence, fourchettes de chiffre d’affaires ou prévisions d’EBITDA figurant dans le présent document constituent des déclarations prospectives fondées sur des hypothèses actuelles relatives au secteur, sur les conditions du marché et sur des modèles d’exploitation hypothétiques. Ces déclarations comportent des risques, des incertitudes et des hypothèses importants, notamment, mais sans s’y limiter :

      • Les fluctuations des marchés locaux et nationaux de l’électricité, les tarifs réglementés et les règles d’interconnexion des réseaux de distribution.

      • Variations au niveau des délais de construction, de la disponibilité de la chaîne d’approvisionnement et des coûts d’investissement pour les constructions modulaires, les constructions de type « powered-shell » ou les constructions clés en main.

      • Évolution de la demande, dynamique des prix et taux de vacance dans les secteurs des centres de données, de l’IA/HPC et des infrastructures cloud.

      • Les facteurs macroéconomiques, notamment les taux d’intérêt, la législation fiscale et les conditions générales du marché financier.

      Les résultats opérationnels et financiers réels peuvent s’écarter sensiblement de ceux exprimés ou sous-entendus dans ces prévisions. Les performances passées et les scénarios présentés à titre d’illustration ne constituent en aucun cas une garantie de performances futures.

      Vérification et diligence raisonnable indépendantes Ni le vendeur, ni le courtier, ni les conseillers, ni leurs filiales, dirigeants ou représentants respectifs ne font de déclaration ou ne donnent de garantie, expresse ou implicite, quant à l’exactitude, l’exhaustivité ou la fiabilité des informations fournies dans le présent document (notamment en ce qui concerne la disponibilité des services publics, le zonage, les conditions environnementales, la superficie du site ou les caractéristiques techniques des équipements).

      Il incombe exclusivement aux acheteurs potentiels, aux investisseurs et aux promoteurs de mener leurs propres vérifications techniques, juridiques, d’ingénierie, financières, environnementales et fiscales de manière indépendante. Il est vivement recommandé aux destinataires de consulter leurs propres conseillers juridiques, financiers et techniques avant d’engager des capitaux ou de conclure des accords contraignants.

      MergersCorp M&A
      International Vu sur

      • brand 1
      • brand 1
      • brand 1
      • brand 1
      • brand 1