S’ouvre dans un nouvel onglet

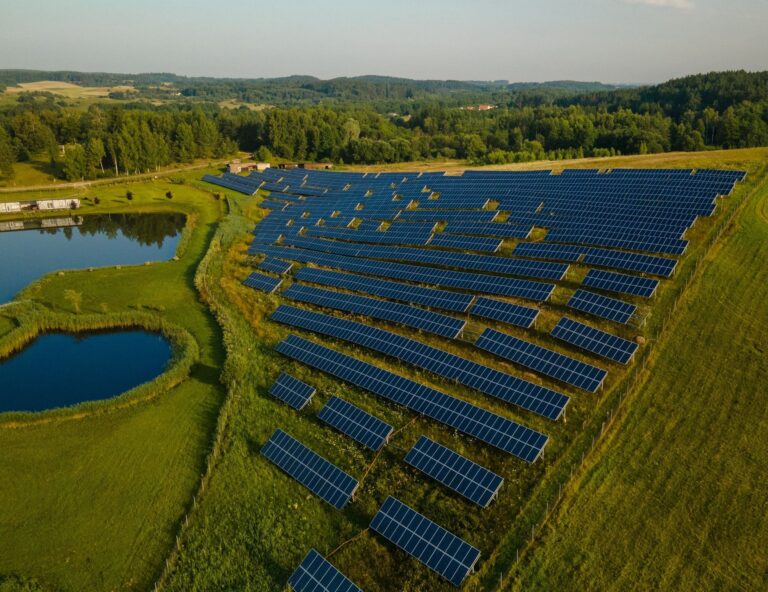
Portefeuille d’installations photovoltaïques brésiliennes de 95,75 MWc

ID de l’annonce
L#20261152
Prix cible
$97,200,000
Chiffre d’affaires
$28,850,000
EBITDA
$27,170,000

Description

Le projet Alfa est une plateforme d’agrégation d’énergie solaire photovoltaïque (PV) à grande échelle au Brésil, composée de 67 centrales solaires stratégiquement implantées dans 10 États brésiliens. La plateforme représente une capacité totale déclarée de 227,16 MWc, avec un profil de production récurrent estimé à 497 480 MWh/an. Le portefeuille d’actifs s’articule autour d’une stratégie commerciale à double source de revenus : des ventes d’électricité sous contrat ou en gros, associées à un potentiel de plus-value lié à des réductions vérifiées d’émissions de carbone (298 488 $text{tCO}_2$/an). Le montant total des dépenses d’investissement documentées s’élève à 152,8 millions de dollars américains, ce qui correspond à un coût d’entrée de 0,67 million de dollars américains par MWp.

Points forts de l'investissement – Phase 1.

Système métrique Original Équivalent en dollars américains
Capacité du portefeuille 95,75 MWac 95,75 MWac
Capacité installée en courant continu 124,48 MWc 124,48 MWc
Plantes 33 33 plantes
SPV 28 28 entités ad hoc
CAPEX total de l'EPC 497,9 millions de réaux brésiliens ~96,7 millions de dollars américains
Chiffre d'affaires contractuel sur 10 ans 1,61 milliard de réaux brésiliens ~312,6 millions de dollars américains
Taux de rentabilité interne (TRI) du projet sans endettement 26.1% 26.1%

Aperçu du portefeuille

État Plantes MWac MWp Partager
Bahia 25 78.25 101.73 81.7%
Pernambuco 8 17.50 22.75 18.3%
Total 33 95.75 124.48 100%

MODÈLE DE CHIFFRE D'AFFAIRES CONTRACTUEL

Le dossier d'investissement repose sur des recettes contractuelles plutôt que sur l'exposition aux fluctuations des prix de l'électricité sur le marché libre pendant la période initiale du contrat d'achat d'électricité.

Structure du PPA

  1. 01
    Prix contractuel126,95 dollars américains/MWh
  2. 02
    Durée initiale10 ans selon une structure 5+5
  3. 03
    Indexation4,5 % par an
  4. 04
    Production de la première année207 261 MWh
  5. 05
    Première année complète de chiffre d'affaires2029
  6. 06
    Chiffre d'affaires contractuelenviron 314,5 millions de dollars américains

Le prix prévu dans le contrat d'achat d'électricité (PPA) est fixé avec une prime de 21,7 % par rapport au coût moyen actualisé de l'électricité (LCOE) du portefeuille, estimé à environ 104,30 dollars américains/MWh.

CALENDRIER DE DÉVELOPPEMENT ET DE CONSTRUCTION

La mise en service commerciale s'étalera progressivement entre 2026 et 2028, ce qui permettra de réduire la dépendance vis-à-vis d'une seule étape clé de la construction.

Année Plantes Capacité
2026 9 27,50 MWac
2027 21 58,25 MWac
2028 3 10,00 MWac
Total 33 95,75 MWac

Sur un total de 97,2 millions de dollars américains de dépenses d'investissement, environ 93,4 millions de dollars américains sont concentrés sur la période 2026-2027.

PROFIL FINANCIER

Scénario de base — Sans endettement

Système métrique Scénario de base
CAPEX total de l'EPC 97,2 millions de dollars américains
Projet IRR 26,1 % par an
VAN à 14 % 75,6 millions de dollars américains
Récupération simple de l'investissement 5,5 ans
Portefeuille LCOE 104 dollars américains/MWh
Marge EBITDA 92.9%

Avertissement relatif à la réglementation et aux investissements

Le présent résumé et les prévisions financières qui y figurent sont établis à titre purement indicatif et à des fins d'information préliminaire ; ils ne constituent en aucun cas une offre de vente, une sollicitation d'offre d'achat ni une recommandation d'acquérir des titres, des parts de plateformes d'investissement ou des titres de créance.
Tous les profils financiers, indicateurs de rendement (ROI), valeurs d'entreprise et délais de récupération sont des estimations modélisées issues d'hypothèses opérationnelles formulées par des tiers et de scénarios opérationnels de référence. Les performances réelles peuvent varier de manière significative en fonction du rayonnement solaire effectif, des restrictions d’injection sur le réseau, des autorisations nationales de raccordement au réseau de transport, de la volatilité du marché de gros de l’électricité (PLD/PPA) et de la disponibilité opérationnelle.
Conditionnalité liée aux crédits carbone : les recettes prévues liées aux crédits carbone, comprises entre 8,95 millions et 14,92 millions de dollars américainspar an, constituent un potentiel de gain financier non encore contractuel. La perception de ces recettes liées au carbone est strictement subordonnée à la capacité de la plateforme du projet à satisfaire avec succès à l’ensemble des évaluations d’additionnalité, des critères de validation, des certifications de référence, des vérifications indépendantes par des tiers et des protocoles d’émission de crédits applicables, gérés par des registres internationaux de crédits carbone, qu’ils soient volontaires ou obligatoires.
Les investisseurs potentiels doivent mener leur propre analyse technique, environnementale, fiscale (Lucro Real par rapport aux incitations régionales de la SUDENE) et juridique, de manière indépendante, avant de s'engager à investir. Aucune déclaration ni garantie, expresse ou implicite, n'est donnée quant à la réalisation ou au caractère raisonnable de toute projection, estimation ou perspective future.
Informations clés

ID de l’annonce
L#20261152
Pays
Brésil
Secteur
Énergie renouvelable
Statut de l’opération
Disponible
Prix cible
$97,200,000
Chiffre d’affaires
$28,850,000
EBITDA
$27,170,000
Multiple de chiffre d’affaires
3.37x
Multiple d’EBITDA
3.58x

Conseil M&A mid-market – Deal Tombstones 2024

ConseillerDeals
MergersCorp M&A International21
Keith Advisory17
GCG9
JP Morgan41
Jefferies23
Lazard26
Goldman Sachs30

Entreprises à vendre

Opportunités similaires